
Gutachten gekürzt: Was Versicherungen streichen und was Sie tun können
Prüfbericht statt voller Zahlung
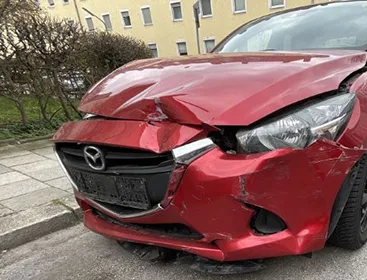
Viele Versicherungen zahlen nach einem Unfall nicht den Betrag aus dem Gutachten, sondern lassen es zuerst von einem Prüfdienstleister durchrechnen. Heraus kommt ein Prüfbericht mit Abzügen. Diese Kürzungen sind nicht automatisch berechtigt. Oft lässt sich jede gestrichene Position technisch begründen.
Ihre Versicherung hat gekürzt? Schicken Sie mir den Prüfbericht, ich sehe ihn mir an.
Übersicht
- Veröffentlicht: 18/11/2026
- Author: Christian Voye
- TÜV Rheinland zertifiziert
- Lesedauer: 3 Minuten
- Kurzversion lesen
Die Kurzversion
- Ein Prüfbericht ist eine Stellungnahme im Auftrag der Versicherung, kein neues Gutachten.
- Häufig gestrichen werden Beilackierung, Verbringungskosten, UPE-Aufschläge und Stundensätze.
- Auch Fehlerspeicherauslese und Batteriestützbetrieb werden oft gekürzt.
- Bei einer Reparatur in der Werkstatt trägt grundsätzlich der Schädiger das Werkstattrisiko.
- Auf jede Kürzung kann der Sachverständige technisch Stellung nehmen.
Was ein Prüfbericht ist
Versicherungen lassen eingereichte Gutachten häufig von externen Dienstleistern prüfen. Diese erstellen einen Prüfbericht, oft ohne das Fahrzeug selbst gesehen zu haben. Grundlage sind die Fotos und die Kalkulation aus dem Gutachten.
Der Prüfbericht ersetzt kein Gutachten. Er ist eine Stellungnahme im Auftrag der Versicherung, die den Schaden bezahlen muss.
Häufige Fragen zur Gutachtenkürzung
Muss ich eine Kürzung akzeptieren?
Nein. Ein Prüfbericht ist die Sicht der zahlenden Seite. Ob die Kürzung berechtigt ist, hängt von der einzelnen Position ab. Bei rechtlichen Fragen hilft ein Fachanwalt für Verkehrsrecht.
Wer bezahlt die Stellungnahme zum Prüfbericht?
Eine Stellungnahme ist ein eigener Auftrag. Ich rechne sie nach Zeitaufwand ab. Ob die Gegenseite die Kosten ersetzen muss, ist eine Rechtsfrage, die im Einzelfall geklärt wird.
Ist eine fiktive Abrechnung stärker von Kürzungen betroffen?
Oft ja. Ohne Reparaturrechnung prüfen Versicherungen genauer, ob Positionen wie Verbringungskosten oder Aufschläge in der Region üblich sind. Mehr dazu steht im Beitrag Fiktive Abrechnung.
Welche Positionen typisch gekürzt werden
- Beilackierung: das Angleichen des Farbtons an angrenzende Teile, damit kein Farbunterschied sichtbar bleibt.
- Verbringungskosten: der Transport zur Lackiererei, wenn die Werkstatt nicht selbst lackiert.
- UPE-Aufschläge: Aufschläge auf die unverbindliche Preisempfehlung für Ersatzteile.
- Stundenverrechnungssätze: Verweis auf eine günstigere Werkstatt.
- Fehlerspeicherauslese und Batteriestützbetrieb: Diagnose der Steuergeräte und Spannungserhaltung während der Reparatur.
- Reinigungs- und Entsorgungskosten.
Reparatur in der Werkstatt: das Werkstattrisiko
Lassen Sie Ihr Fahrzeug in einer Fachwerkstatt reparieren, dürfen Sie grundsätzlich darauf vertrauen, dass die Werkstatt keinen unwirtschaftlichen Weg wählt. Der Bundesgerichtshof hat das in mehreren Urteilen vom 16. Januar 2024 bestätigt, unter anderem im Verfahren VI ZR 253/22.
Ist die Rechnung noch nicht bezahlt, kann der Geschädigte die Zahlung in diesem Fall nur an die Werkstatt verlangen, wenn er das Werkstattrisiko nicht selbst tragen will. Wie Sie das im konkreten Fall umsetzen, klären Sie mit Ihrem Anwalt.
Wie kann ich Ihnen helfen?
Fiktive Abrechnung: mehr Prüfung
Rechnen Sie fiktiv ab, gibt es keine Rechnung, an der sich die Kosten messen lassen. Die Versicherung prüft dann genauer, ob Positionen in Ihrer Region üblich sind. Je sorgfältiger das Gutachten Reparaturweg und Kalkulation begründet, desto weniger Angriffsfläche bietet es.
Unabhängig und qualifiziert
Wie eine Stellungnahme aussieht
Ich gehe den Prüfbericht Punkt für Punkt durch und vergleiche ihn mit meinen Feststellungen am Fahrzeug. Zu jeder gekürzten Position begründe ich, warum sie technisch notwendig ist, zum Beispiel mit Herstellervorgaben, Fotos oder Messwerten.
Die Stellungnahme geht an Sie oder Ihren Anwalt und wird bei der Versicherung eingereicht.
Kürzungen vorbeugen
Kürzungen setzen dort an, wo ein Gutachten Lücken hat. Deshalb dokumentiere ich Schäden mit vielen Fotos, begründe den Reparaturweg und halte Messwerte fest. Bei Bedarf lese ich den Fehlerspeicher aus oder vermesse die Karosserie, damit verdeckte Schäden belegt sind.
Was Sie bereithalten sollten
- das Gutachten,
- den Prüfbericht oder das Schreiben der Versicherung,
- die Reparaturrechnung, falls repariert wurde,
- Ihren bisherigen Schriftverkehr mit der Versicherung.
Jetzt erste fachliche Einschätzung erhalten:
Ablauf in der Praxis
Bestätigen Sie keine Abfindung, solange die Kürzung nicht geprüft ist.
Fordern Sie den vollständigen Prüfbericht bei der Versicherung an.
Ich nehme zu jeder gekürzten Position technisch Stellung.
Rechtliche Schritte klären Sie mit einem Fachanwalt für Verkehrsrecht.
Gutachten gekürzt?
Ihre Versicherung zahlt weniger als im Gutachten steht? Rufen Sie mich an oder schicken Sie mir den Prüfbericht. Mehr zur freien Wahl des Sachverständigen steht im Beitrag Freie Gutachterwahl.
Dieser Beitrag erklärt technische und allgemeine Zusammenhänge. Er ersetzt keine Rechtsberatung.